 Pn - Sb 7:00 - 22:30


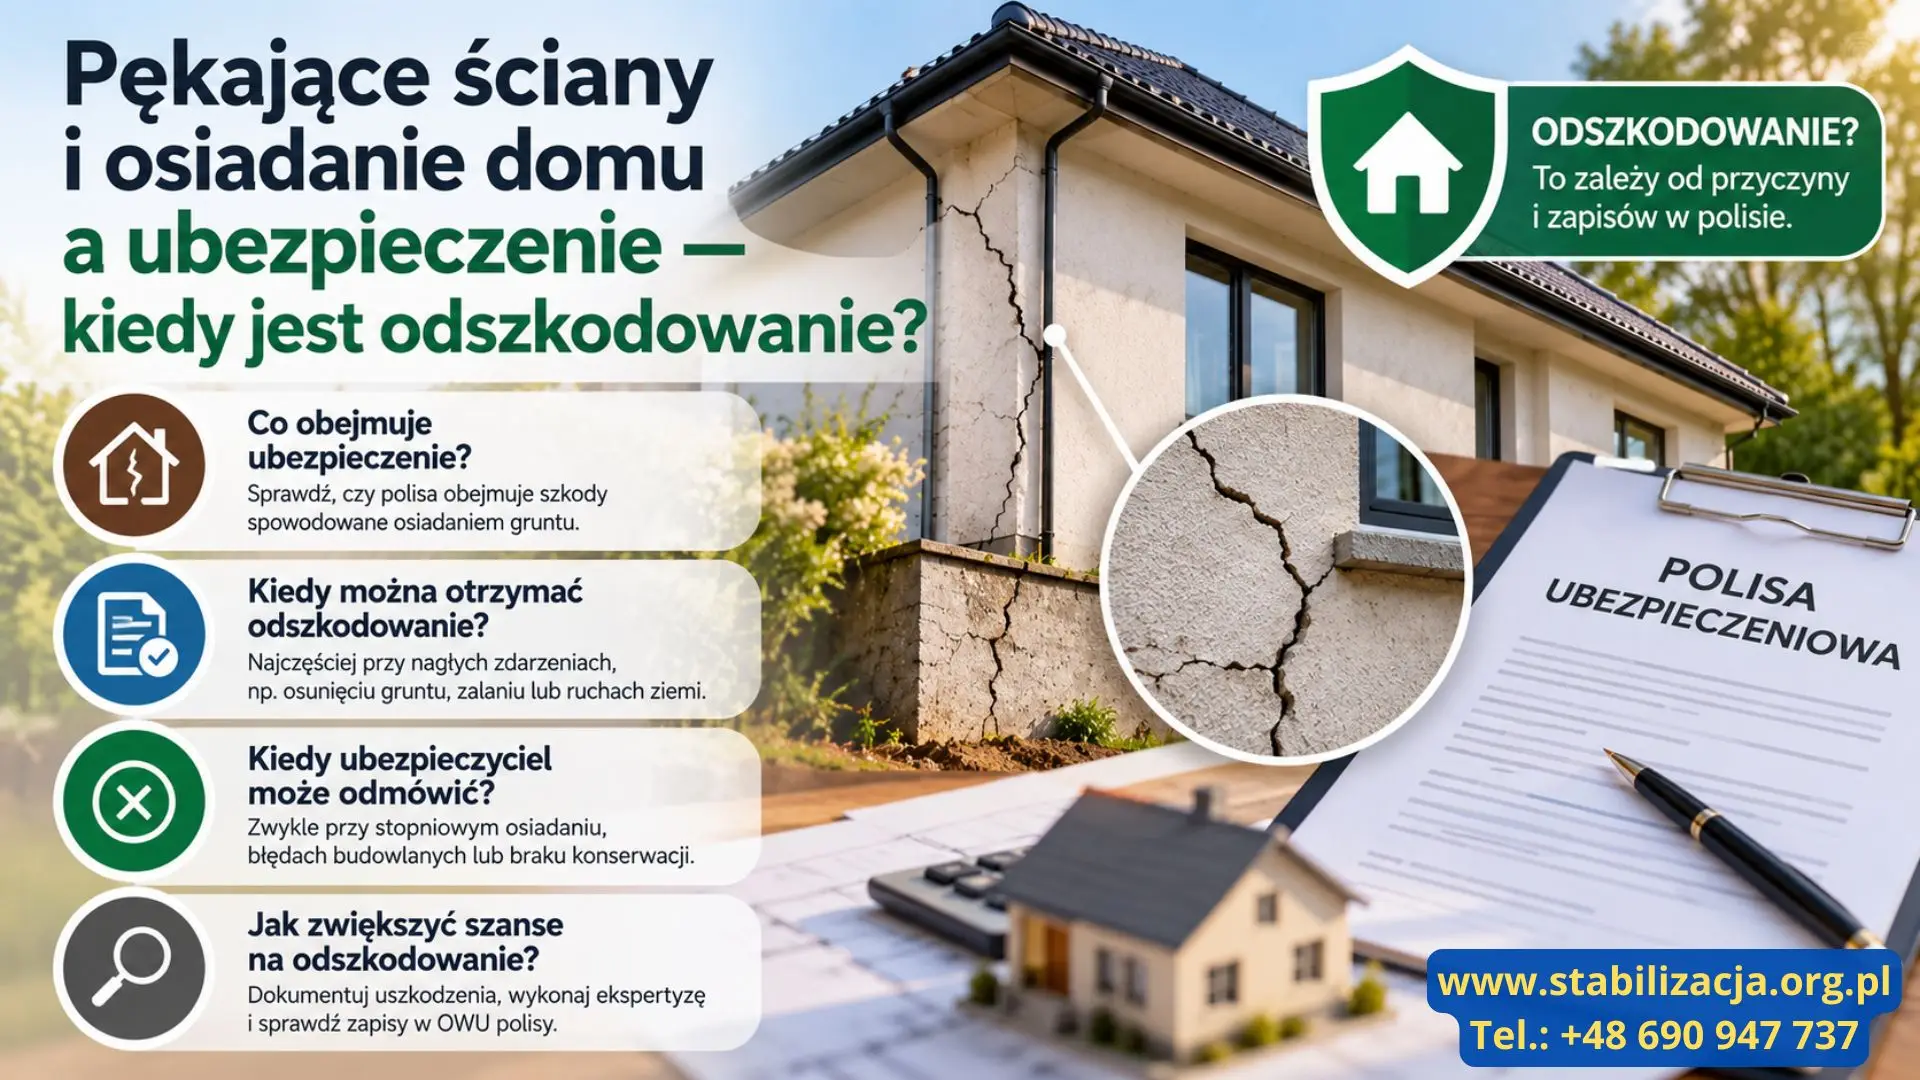
Pękające ściany i osiadanie domu a ubezpieczenie — kiedy jest odszkodowanie?
Krótka odpowiedź: odszkodowanie za pękające ściany zależy od przyczyny i od zapisów polisy. Ubezpieczyciele zwykle płacą, gdy pęknięcia są skutkiem nagłego zdarzenia objętego ochroną — zalania, powodzi, osunięcia lub zapadania się ziemi w rozumieniu ogólnych warunków ubezpieczenia (OWU). Najczęściej odmawiają, gdy przyczyną jest stopniowe osiadanie budynku, błędy budowlane albo brak konserwacji. Kluczowe jest więc ustalenie przyczyny i dobra dokumentacja.
Co zwykle obejmuje polisa domu, a czego nie
Typowe ubezpieczenie domu lub mieszkania działa w formule zdarzeń nazwanych albo wszystkich ryzyk z wyłączeniami. W obu przypadkach o wypłacie decyduje to, co spowodowało pęknięcia, a nie same pęknięcia.
| Przyczyna pęknięć | Czy polisa zwykle pokrywa? | Uwagi |
|---|---|---|
| Zalanie, powódź, awaria instalacji wodnej | często tak | jeśli zdarzenie jest w zakresie polisy, a pęknięcia są jego skutkiem |
| Osunięcie lub zapadanie się ziemi | czasem tak | zależy od definicji w OWU; często z wyłączeniem skutków działalności człowieka |
| Stopniowe, naturalne osiadanie gruntu | zwykle nie | traktowane jako proces, nie nagłe zdarzenie |
| Błędy projektowe i wykonawcze | zwykle nie | droga przez rękojmię lub odpowiedzialność wykonawcy |
| Brak konserwacji, nieszczelne odwodnienie | zwykle nie | ubezpieczyciel może uznać szkodę za zaniedbanie |
| Ruch zakładu górniczego | zwykle nie z polisy | roszczenie kieruje się do przedsiębiorcy górniczego |
Zawsze sprawdź swoje OWU — szczególnie definicje „zalania”, „osunięcia ziemi”, „zapadania się ziemi” oraz listę wyłączeń. Te same słowa w różnych polisach mogą oznaczać co innego.
Kiedy można liczyć na odszkodowanie
Szanse rosną, gdy da się wykazać związek pęknięć z konkretnym, nagłym zdarzeniem. Przykłady z praktyki:
- po zalaniu lub powodzi woda wypłukała grunt pod posadzką i fundamentem, a rysy pojawiły się w kolejnych tygodniach (o tym, co sprawdzić po zalaniu, piszemy w tekście dom po powodzi lub zalaniu),
- awaria instalacji wodnej lub kanalizacyjnej pod posadzką długo wymywała grunt (osiadająca posadzka a instalacja kanalizacyjna),
- osunięcie się ziemi na skarpie lub zapadnięcie terenu opisane w polisie jako zdarzenie objęte ochroną.
Kiedy ubezpieczyciel najczęściej odmawia
- pęknięcia narastały latami i nie da się ich powiązać z jednym zdarzeniem,
- przyczyną są błędy budowlane — zbyt płytki fundament, niezagęszczony nasyp, brak dylatacji,
- szkoda wynika z zaniedbań: niedrożne rynny, brak odwodnienia, wieloletnia nieszczelność instalacji,
- zgłoszenie nastąpiło dużo później niż zdarzenie i brakuje dokumentacji.
Deweloper, wykonawca, kopalnia — kto jeszcze może odpowiadać
Gdy polisa nie zadziała, odpowiedzialność może ponosić ktoś inny:
- deweloper lub sprzedawca — rękojmia za wady fizyczne budynku obowiązuje co do zasady przez pięć lat od wydania nieruchomości; więcej o rysach w nowym budynku w tekście pęknięcia ścian w nowym domu,
- wykonawca robót — gdy pęknięcia wynikają z wad wykonania lub z robót prowadzonych obok (np. wykopy, drgania),
- przedsiębiorca górniczy — szkody wywołane ruchem zakładu górniczego naprawia się na podstawie przepisów prawa geologicznego i górniczego; przykład regionu opisujemy w tekście szkody górnicze a osiadanie w Katowicach.
Jak udokumentować szkodę krok po kroku
- Zdjęcia z datą — całe ściany i zbliżenia rys z przyłożoną linijką.
- Pomiary w czasie — plomby gipsowe lub szczelinomierz pokazują, czy rysa rośnie (instrukcja: jak sprawdzić, czy pęknięcie rośnie).
- Opis zdarzenia — co się stało, kiedy, jakie były pierwsze objawy; zachowaj rachunki, protokoły służb, zdjęcia wody.
- Szybkie zgłoszenie — OWU zwykle określają termin na zgłoszenie szkody; nie czekaj z tym do remontu.
- Ustalenie przyczyny — diagnoza podłoża, a gdy sprawa jest sporna, ekspertyza rzeczoznawcy.
Kiedy ekspertyza jest naprawdę potrzebna i ile kosztuje, wyjaśniamy w artykule ile kosztuje ekspertyza budowlana fundamentu. Jak odróżnić pęknięcia groźne od kosmetycznych, opisujemy w poradniku kiedy pęknięcia ścian są niebezpieczne.
Odszkodowanie to nie wszystko — przyczynę i tak trzeba usunąć
Nawet wypłata z polisy nie zatrzyma osiadania, jeśli grunt pod budynkiem dalej traci nośność. Zamalowanie rys bez usunięcia przyczyny kończy się ich powrotem. Gdy przyczyną są pustki lub słaby grunt, stabilizuje się go iniekcją geopolimerową bez wykopów — zobacz podbijanie fundamentu iniekcjami geopolimerowymi i pękające ściany — przyczyny i naprawa.
Ważne zastrzeżenie
Ten tekst ma charakter informacyjny i nie jest poradą prawną. Zakres ochrony, definicje zdarzeń i wyłączenia zależą od konkretnej polisy i jej OWU. W sporze z ubezpieczycielem, deweloperem lub przedsiębiorcą górniczym warto skorzystać z pomocy prawnika lub rzecznika finansowego.
FAQ – Najczęściej zadawane pytania
Czy ubezpieczenie domu pokrywa pękające ściany?
Tylko wtedy, gdy pęknięcia są skutkiem zdarzenia objętego polisą, np. zalania, powodzi albo osunięcia ziemi w rozumieniu OWU. Pęknięcia wynikające ze stopniowego osiadania lub błędów budowlanych zwykle nie są objęte ochroną.
Czy osiadanie budynku jest objęte ubezpieczeniem?
Naturalne, stopniowe osiadanie gruntu jest w większości polis wyłączone. Szansa na odszkodowanie pojawia się, gdy osiadanie wywołało nagłe zdarzenie objęte ochroną, np. zalanie wypłukujące grunt.
Jak udokumentować pęknięcia ścian do zgłoszenia szkody?
Zrób zdjęcia z datą i linijką, oznacz i mierz rysy w czasie, opisz zdarzenie i zachowaj protokoły oraz rachunki. Zgłoś szkodę w terminie z OWU, a gdy przyczyna jest sporna, zleć ekspertyzę.
Kto odpowiada za pęknięcia ścian w nowym domu od dewelopera?
Co do zasady deweloper w ramach rękojmi za wady fizyczne, która dla budynku trwa pięć lat od wydania nieruchomości. Warto zgłosić wadę na piśmie i udokumentować ją zdjęciami.
Czy szkody górnicze pokrywa polisa domu?
Zwykle nie — szkody wywołane ruchem zakładu górniczego dochodzi się od przedsiębiorcy górniczego na podstawie przepisów prawa geologicznego i górniczego.